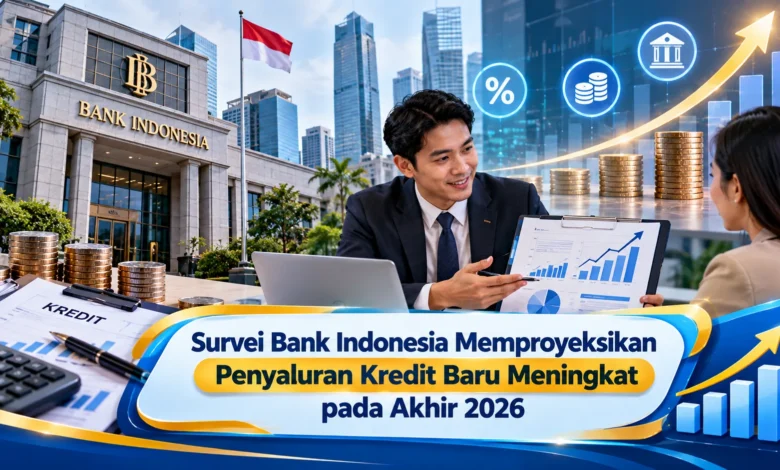
Proyeksi meningkatnya penyaluran kredit baru pada akhir 2026 memberikan sinyal penting bagi dunia usaha karena pembiayaan perbankan memiliki peran besar dalam mendukung modal kerja, investasi, dan kebutuhan ekspansi perusahaan. Hasil Survei Perbankan Bank Indonesia tersebut juga menarik perhatian pelaku Bisnis yang sedang mempertimbangkan tambahan pembiayaan untuk meningkatkan kapasitas operasional. Namun, peluang memperoleh kredit tetap perlu diimbangi dengan pengelolaan keuangan yang disiplin. Perusahaan perlu memahami tujuan penggunaan dana, kemampuan pembayaran, arus kas, serta tingkat risiko agar tambahan pembiayaan benar-benar mendukung pertumbuhan usaha dan bukan justru meningkatkan beban keuangan.
Prospek Kredit Perbankan Menjadi Perhatian Pelaku Bisnis
Perkiraan pertumbuhan pembiayaan perbankan pada triwulan terakhir 2026 dapat menjadi salah satu indikator penting bagi perusahaan. Kredit perbankan dapat membantu memenuhi kebutuhan operasional, termasuk pembelian persediaan, pengembangan layanan, maupun peningkatan produktivitas. Namun, akses kredit yang lebih luas tidak berarti pembiayaan selalu menjadi pilihan terbaik. Keputusan tetap perlu berdasarkan kondisi keuangan.
Untuk Bisnis yang memiliki permintaan meningkat, kredit dapat membantu mempercepat realisasi rencana ketika arus kas internal belum mencukupi. Akan tetapi, pinjaman perlu diarahkan pada aktivitas yang produktif. Jika kredit dipakai tanpa perencanaan, beban cicilan dapat menekan arus kas. Karena itu, peluang memperoleh kredit sebaiknya dikelola berdasarkan strategi usaha, bukan alasan untuk meningkatkan pengeluaran.
Kredit Modal Kerja dan Investasi Perlu Disesuaikan dengan Tujuan Usaha
Sebelum menambah pinjaman, manajemen perusahaan perlu memahami tujuan penggunaan pembiayaan. Kredit untuk membeli bahan baku memiliki tujuan berbeda dibandingkan pembiayaan untuk membeli mesin. Kecocokan jangka waktu kredit dengan kebutuhan dapat membantu menjaga arus kas. Jika jadwal cicilan terlalu cepat, perusahaan dapat menghadapi tekanan likuiditas.
Estimasi jumlah pembiayaan juga sebaiknya berdasarkan rencana penggunaan. Meminjam dana tanpa alokasi yang jelas dapat menambah beban bunga. Sebaliknya, pinjaman yang tidak mencukupi kebutuhan proyek dapat membuat ekspansi tidak selesai. Oleh sebab itu, proyeksi pengeluaran perlu dibuat sebelum kredit diajukan. Penggunaan data keuangan membantu menjaga kredit tetap mendukung pertumbuhan.
Kesiapan Arus Kas Menjadi Kunci sebelum Menambah Kredit
Ketersediaan pembiayaan sebaiknya tidak menjadi satu-satunya pertimbangan. Penerimaan rutin Bisnis harus mampu menopang kewajiban pembayaran. Pemilik Bisnis dapat menyusun proyeksi arus kas untuk mengetahui risiko jika pendapatan lebih rendah dari target. Simulasi berdasarkan kondisi kurang ideal penting agar perusahaan memiliki ruang pengaman.
Selain pembayaran kepada bank, Bisnis tetap perlu membayar pemasok, menjaga persediaan, dan membiayai kebutuhan rutin lainnya. Karena itu, struktur pengeluaran keseluruhan harus dipertimbangkan bersama cicilan. Kredit yang terlihat ringan ketika pendapatan meningkat belum tentu tetap mudah dibayar saat permintaan turun. Ruang kas tambahan dapat menjaga operasional tetap stabil.
Pelaku Bisnis Perlu Menyiapkan Dokumen dan Rekam Keuangan yang Rapi
Proses mendapatkan pinjaman tidak hanya ditentukan oleh kebutuhan modal, tetapi juga berkaitan dengan kualitas administrasi. Catatan transaksi, data penjualan, serta administrasi perusahaan perlu disusun secara rapi. Dokumentasi yang terorganisasi membantu manajemen mengevaluasi kemampuan usaha sekaligus memberikan informasi yang lebih jelas kepada bank.
Konsistensi administrasi juga membantu manajemen memahami posisi keuangan. Tidak sedikit usaha yang mencatat omzet besar namun banyak piutang. Tanpa pencatatan yang lengkap, keputusan mengambil kredit dapat menjadi terlalu berisiko. Dengan data yang lebih lengkap, perusahaan dapat menentukan jumlah pinjaman secara lebih tepat serta menyiapkan strategi pembayaran.
Peningkatan Kredit Dapat Mendorong Ekspansi jika Digunakan secara Produktif
Modal dari perbankan dapat memberikan dampak positif apabila digunakan untuk aktivitas yang menghasilkan nilai. Misalnya, dana dapat membantu menambah kemampuan pelayanan, memperkuat distribusi, atau menjalankan proyek dengan prospek pendapatan. Penggunaan produktif membuat potensi pendapatan tambahan dapat membantu membayar kewajiban. Karena itu, setiap alokasi pinjaman perlu dievaluasi berdasarkan hasil.
Sesudah pembiayaan diterima, pengelolaan tidak boleh dibiarkan tanpa pemantauan. Realisasi penggunaan dana perlu dievaluasi dari sisi pendapatan dan biaya. Jika pendapatan belum berkembang sesuai harapan, perusahaan dapat memperbaiki strategi operasional. Evaluasi berkelanjutan membantu mencegah pemborosan. Dengan evaluasi berbasis data, kredit dapat memberikan manfaat jangka panjang.
Rangkuman Strategi Bisnis Menghadapi Prospek Kredit Akhir 2026
Prospek kredit yang lebih kuat pada akhir 2026 dapat membuka ruang pembiayaan bagi perusahaan yang membutuhkan tambahan modal. Namun, peluang memperoleh pinjaman perlu diikuti perencanaan matang. Penentuan jumlah kredit, perhitungan arus kas, dan evaluasi hasil investasi merupakan bagian penting.
Bagi manajemen perusahaan, kredit idealnya berfungsi sebagai sumber modal yang terukur, bukan cara menutup ketidakefisienan secara terus-menerus. Dengan pengelolaan keuangan yang tertib, perusahaan dapat memanfaatkan peluang pembiayaan secara lebih aman. Ceritakan pandangan Anda mengenai strategi mengelola pembiayaan Bisnis agar pengalaman praktis dapat menjadi pembelajaran bersama.