Pasar Kartu Kredit Indonesia 2026 Makin Dinamis, Pembayaran Digital Ubah Cara Bank Menarik Nasabah

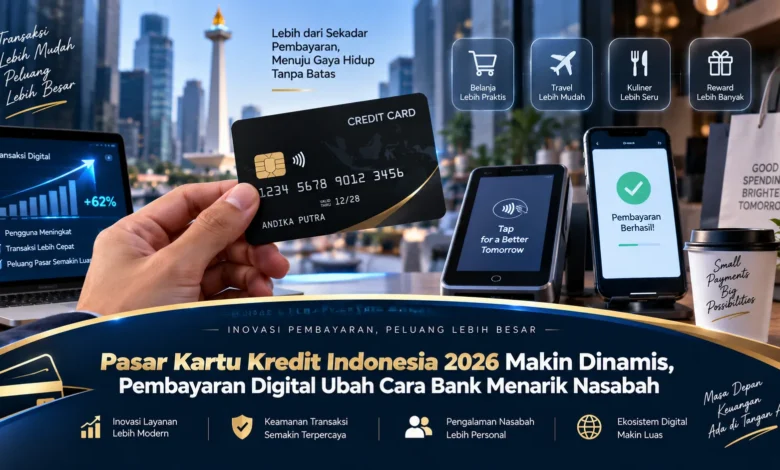
Perkembangan pembayaran digital membuat persaingan kartu kredit di Indonesia memasuki fase yang semakin menarik pada 2026. Nasabah kini tidak hanya mempertimbangkan limit dan biaya, tetapi juga kemudahan transaksi, pengalaman melalui aplikasi, program reward, keamanan, serta manfaat yang sesuai dengan pola belanja mereka. Perubahan tersebut membuat bank perlu membangun strategi yang lebih relevan dengan kehidupan digital konsumen, sekaligus membuka peluang kolaborasi baru dengan berbagai bisnis dalam ekosistem pembayaran.
Kebiasaan Transaksi Baru Membentuk Strategi Perbankan
Meningkatnya aktivitas pembayaran berbasis digital membuat persaingan layanan kredit menjadi semakin dinamis. Nasabah kini terbiasa dengan transaksi yang cepat, sehingga kartu kredit perlu terhubung dengan kebutuhan transaksi modern. Kondisi tersebut mendorong bank meninjau kembali pendekatan layanan.
Persaingan tidak lagi hanya ditentukan oleh jumlah plafon yang tersedia, tetapi juga kualitas layanan digital, kejelasan program manfaat, dan perlindungan transaksi. Bagi bisnis, perkembangan ini dapat mengembangkan strategi pemasaran bersama dengan ekosistem finansial untuk memberikan manfaat kepada pelanggan.
Aplikasi Perbankan Memperkuat Daya Tarik Kartu Kredit
Layanan finansial melalui perangkat seluler semakin membentuk cara konsumen berinteraksi dengan bank. Pengguna menginginkan kontrol yang praktis untuk melihat transaksi, mengikuti jumlah pembayaran, serta mengatur berbagai fitur melalui satu aplikasi.
Interaksi digital yang sederhana dapat memperkuat nilai sebuah produk ketika konsumen membandingkan beberapa pilihan kartu. Bank yang membangun navigasi aplikasi yang jelas dapat membantu nasabah menghemat waktu. Bagi bisnis yang menjadi merchant, proses pembayaran yang sederhana juga dapat mengurangi hambatan ketika transaksi berlangsung.
Program Loyalitas Bergerak Menuju Personalisasi
Program reward tetap dapat mempengaruhi pertimbangan calon nasabah, tetapi pola konsumsi nasabah semakin beragam. Konsumen yang aktif melakukan perjalanan dapat membutuhkan program yang berlainan. Karena itu, bank dapat mengembangkan penawaran yang lebih terarah.
Personalisasi tersebut dapat membuka ruang kolaborasi bagi bisnis. Penyedia layanan perjalanan, platform belanja digital, dan pelaku bisnis berbasis layanan dapat mengembangkan promosi bersama yang relevan dengan kebutuhan konsumen. Dengan penawaran yang memberikan nilai nyata, bank dan merchant dapat membangun pengalaman pelanggan yang lebih menarik.
Keamanan Transaksi Menjadi Bagian dari Strategi Nasabah
Bertambahnya transaksi melalui layanan online membuat kontrol terhadap penggunaan menjadi semakin relevan. Nasabah membutuhkan pemberitahuan penggunaan kartu agar aktivitas yang tidak dikenali lebih cepat diketahui. Sistem perlindungan yang mudah digunakan dapat memberikan kontrol yang lebih baik.
Bank juga perlu menggabungkan perlindungan dengan kemudahan penggunaan. Jika mekanisme keamanan menghambat penggunaan normal, pengalaman nasabah dapat mengurangi kelancaran transaksi. Sebaliknya, perlindungan yang dirancang secara tepat dapat memperkuat hubungan antara bank dan nasabah.
Merchant Menjadi Bagian Penting dalam Ekosistem Kartu
Perkembangan kartu kredit memberikan peluang yang semakin menarik bagi merchant. Bisnis dapat mengembangkan kampanye pembayaran melalui program loyalitas, manfaat berdasarkan kategori pembelian, maupun penawaran berbasis aktivitas.
Kolaborasi yang dirancang dengan baik dapat menciptakan nilai dalam ekosistem pembayaran. Nasabah mendapatkan manfaat tambahan, merchant dapat mendorong pembelian yang relevan, sementara bank meningkatkan keterlibatan nasabah. Bagi bisnis, pendekatan ini dapat mendukung aktivitas promosi tanpa berfokus pada penjualan sesaat.
Pemahaman Konsumen Menjadi Kunci Persaingan Baru
Perkembangan pola konsumsi dapat dipahami dengan lebih baik melalui analisis data. Dengan pengelolaan data yang bertanggung jawab, bank dapat mengenali kategori transaksi yang diminati untuk mengembangkan komunikasi yang lebih tepat.
Analisis perilaku konsumen juga dapat memberikan insight kepada bisnis. Pelaku usaha dapat menilai efektivitas program kemudian memperbaiki strategi promosi. Namun, perlindungan privasi tetap menjadi bagian penting agar kepercayaan konsumen tetap terjaga.
Kesimpulan
Pasar kartu kredit Indonesia 2026 semakin dinamis ketika pembayaran digital menjadi bagian dari aktivitas sehari hari. Bank tidak cukup berfokus pada fasilitas dasar, tetapi perlu memberikan kontrol transaksi yang mudah, memperkuat perlindungan keamanan, serta menciptakan manfaat yang sesuai kebutuhan. Bagi bisnis, perubahan ini memberikan kesempatan menjangkau konsumen melalui program pembayaran. Dengan mengikuti perkembangan transaksi digital, bank dan pelaku bisnis dapat menciptakan pengalaman yang bernilai. Diskusikan pendapat Anda mengenai perkembangan kartu kredit Indonesia agar diskusi mengenai ekosistem pembayaran semakin berkembang.